«Финансовая грамотность»: как накопить на будущее с поддержкой государства
 Памятка «Накопи на будущее! Сбережения с участием государства: топ‑3 инструментов» (2.7 MiB)
Друзья! Сегодня в нашей рубрике «Финансовая грамотность» — практическая подборка от Минфина России: три надёжных инструмента для сбережений с участием государства.
- Программа долгосрочных сбережений (ПДС) — как превратить регулярные взносы в капитал с софинансированием от государства.
- Индивидуальный инвестиционный счёт (ИИС‑3) — как получать налоговые вычеты и инвестировать с выгодой.
- Облигации федерального займа (ОФЗ) — простой способ сохранить деньги и получать доход, близкий к инфляции.
Каждый инструмент сопровождается понятной инструкцией: с чего начать, на что можно копить и когда можно забрать деньги. Сохраняйте памятки себе, делитесь с близкими — пусть финансовая уверенность будет у каждого!
Памятка «Накопи на будущее! Сбережения с участием государства: топ‑3 инструментов»
(Всероссийская просветительская эстафета по финансовой грамотности «Мои финансы», этап X: «Личные финансы с поддержкой», Минфин России)
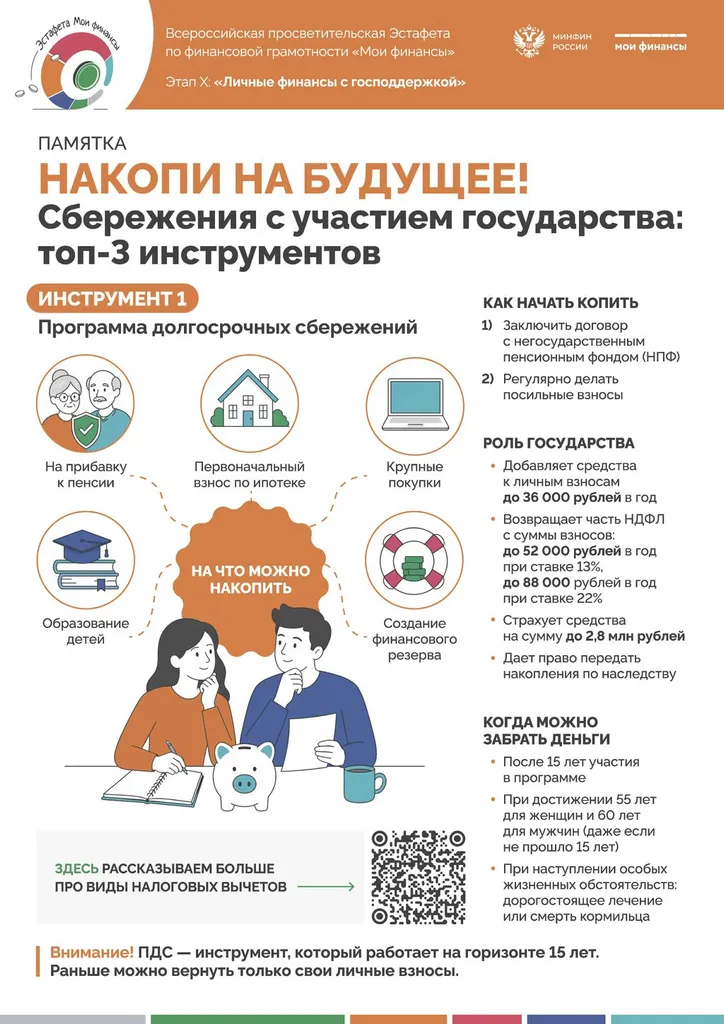
Инструмент 1. Программа долгосрочных сбережений (ПДС)
На что можно накопить:
- на прибавку к пенсии;
- первоначальный взнос по ипотеке;
- крупные покупки;
- образование детей;
- создание финансового резерва.
Как начать копить:
- Заключить договор с негосударственным пенсионным фондом (НПФ).
- Регулярно делать посильные взносы.
Роль государства:
- добавляет средства к личным взносам — до 36 000 рублей в год;
- возвращает часть НДФЛ с суммы взносов: до 52 000 рублей в год при ставке 13 %, до 88 000 рублей в год при ставке 22 %;
- страхует средства на сумму до 2,8 млн рублей;
- даёт право передать накопления по наследству.
Когда можно забрать деньги:
- после 15 лет участия в программе;
- при достижении 55 лет для женщин и 60 лет для мужчин (даже если не прошло 15 лет);
- при наступлении особых жизненных обстоятельств: дорогостоящее лечение или смерть кормильца.
Внимание! ПДС — инструмент, который работает на горизонте 15 лет. Раньше можно вернуть только свои личные взносы.
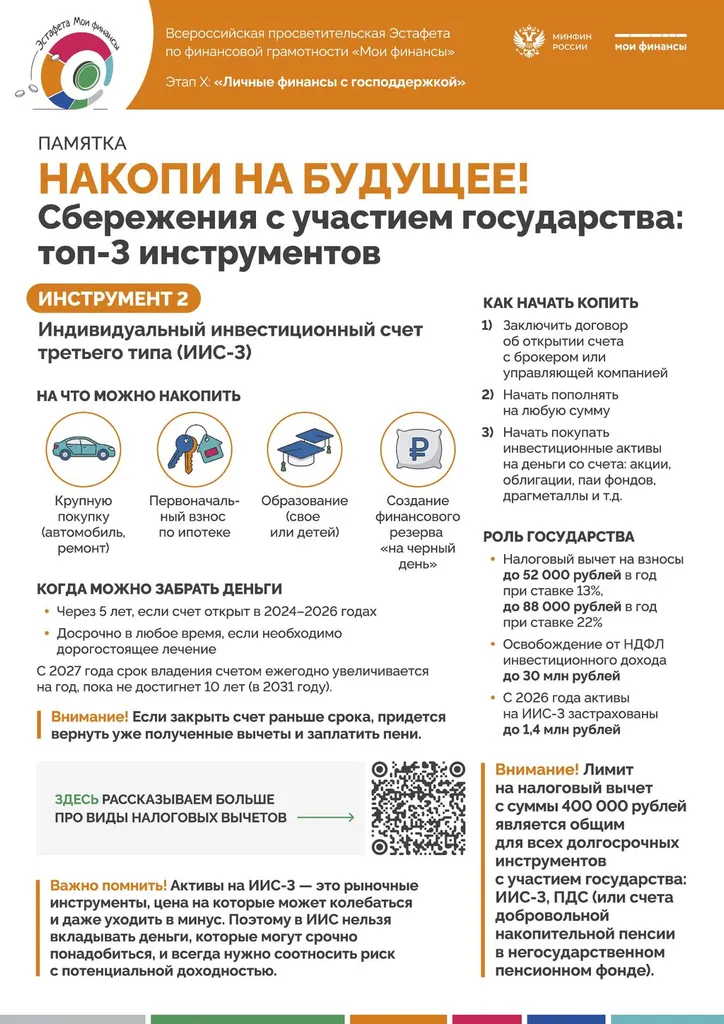
Инструмент 2. Индивидуальный инвестиционный счёт третьего типа (ИИС‑3)
На что можно накопить:
- крупную покупку (автомобиль, ремонт);
- первоначальный взнос по ипотеке;
- образование (своё или детей);
- создание финансового резерва «на чёрный день».
Как начать копить:
- Заключить договор об открытии счёта с брокером или управляющей компанией.
- Начать пополнять на любую сумму.
- Начать покупать инвестиционные активы на деньги со счёта: акции, облигации, паи фондов, драгметаллы и т. д.
Роль государства:
- налоговый вычет на взносы — до 52 000 рублей в год при ставке 13 %, до 88 000 рублей в год при ставке 22 %;
- освобождение от НДФЛ инвестиционного дохода — до 30 млн рублей;
- с 2026 года активы на ИИС‑3 застрахованы до 1,4 млн рублей.
Когда можно забрать деньги:
- через 5 лет, если счёт открыт в 2024–2026 годах;
- досрочно в любое время, если необходимо дорогостоящее лечение;
- с 2027 года срок владения счётом ежегодно увеличивается на год, пока не достигнет 10 лет (в 2031 году).
Внимание! Если закрыть счёт раньше срока, придётся вернуть уже полученные вычеты и заплатить пени.
Важно помнить! Активы на ИИС‑3 — это рыночные инструменты, цена на которые может колебаться и даже уходить в минус. Поэтому в ИИС нельзя вкладывать деньги, которые могут срочно понадобиться, и всегда нужно соотносить риск с потенциальной доходностью.
Внимание! Лимит на налоговый вычет с суммы 400 000 рублей является общим для всех долгосрочных инструментов с участием государства: ИИС‑3, ПДС, счёта добровольной накопительной пенсии в негосударственном пенсионном фонде.
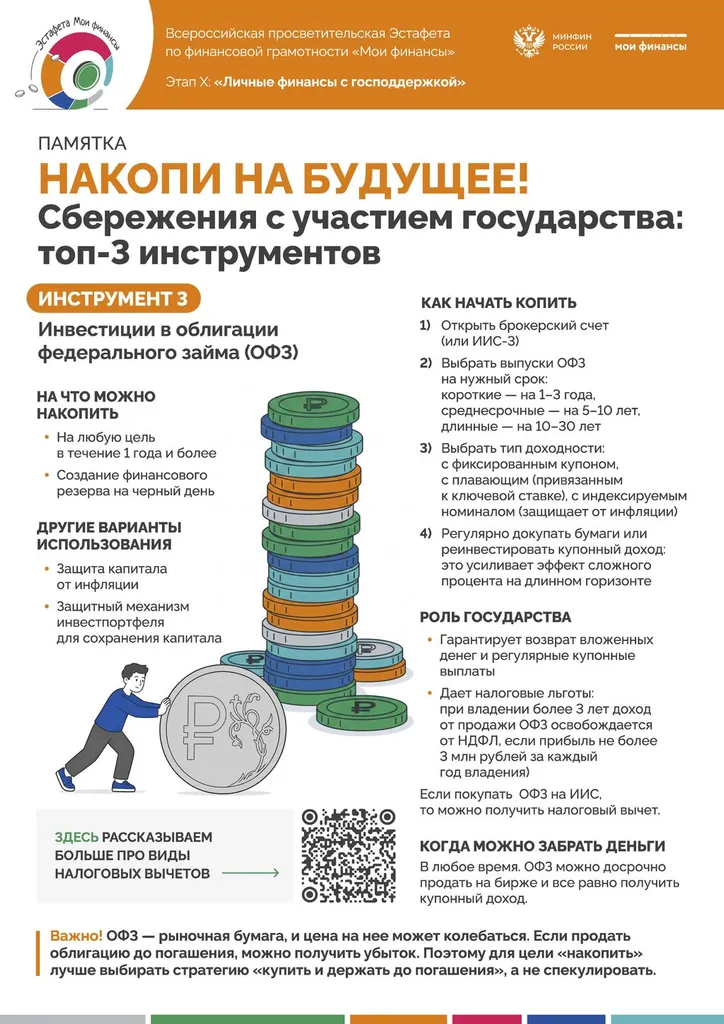
Инструмент 3. Инвестиции в облигации федерального займа (ОФЗ)
На что можно накопить:
- на любую цель в течение 1 года и более;
- создание финансового резерва «на чёрный день».
Другие варианты использования:
- защита капитала от инфляции;
- защитный механизм инвестпортфеля для сохранения капитала.
Как начать копить:
- Открыть брокерский счёт (или ИИС‑3).
- Выбрать выпуски ОФЗ на нужный срок: короткие — на 1–3 года, среднесрочные — на 5–10 лет, длинные — на 10–30 лет.
- Выбрать тип доходности: с фиксированным купоном, с плавающим (привязанным к ключевой ставке), с индексируемым номиналом (защищает от инфляции).
- Регулярно докупать бумаги или реинвестировать купонный доход: это усиливает эффект сложного процента на длинном горизонте.
Роль государства:
- гарантирует возврат вложенных денег и регулярные купонные выплаты;
- даёт налоговые льготы: при владении более 3 лет доход от продажи ОФЗ освобождается от НДФЛ, если прибыль не более 3 млн рублей за каждый год владения;
- если покупать ОФЗ на ИИС, то можно получить налоговый вычет.
Когда можно забрать деньги:
- в любое время. ОФЗ можно досрочно продать на бирже и всё равно получить купонный доход.
Важно! ОФЗ — рыночная бумага, и цена на неё может колебаться. Если продать облигацию до погашения, можно получить убыток. Поэтому для цели «накопить» лучше выбирать стратегию «купить и держать до погашения», а не спекулировать.